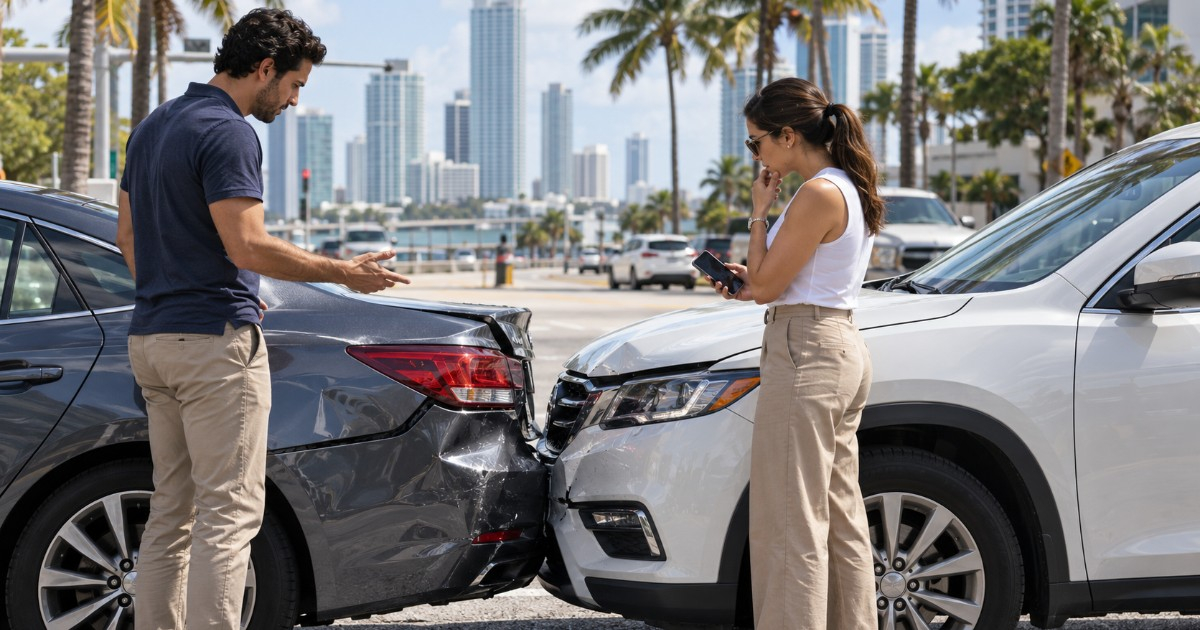
Los conductores de Florida tienen nuevas reglas que deben conocer después de un accidente de tráfico. Desde el 1 de octubre de 2026, el estado elevó de 500 a 2.000 dólares el umbral de daños materiales que obliga a notificar inmediatamente un choque a las autoridades.
La modificación forma parte de la ley SB 488, aprobada por la Legislatura estatal y firmada por el gobernador Ron DeSantis. La medida modifica el artículo 316.065 de los Estatutos de Florida y afecta a miles de automovilistas, incluidos los cubanos que conducen diariamente por Miami-Dade, Broward y otros condados.
Sin embargo, el cambio no significa que todos los accidentes con daños inferiores a 2.000 dólares puedan quedar sin reportar. Existen otras obligaciones legales, y no llamar a la Policía tampoco elimina las responsabilidades del conductor frente a su compañía de seguros.
¿Cuándo es obligatorio llamar a la Policía después de un accidente en Florida?
Según el artículo 316.065 de los Estatutos de Florida, un conductor debe comunicar inmediatamente el accidente a las autoridades cuando se produzca alguna de estas circunstancias:
Hay personas heridas: cualquier lesión obliga a notificar el accidente, independientemente de cuánto cueste reparar los vehículos.
Se produce un fallecimiento: la notificación es obligatoria sin importar la cuantía de los daños materiales.
Los daños materiales aparentes alcanzan al menos 2.000 dólares: este es el nuevo límite que sustituye al anterior de 500 dólares.
La notificación debe realizarse por el medio más rápido disponible. Si el accidente ocurre dentro de un municipio, corresponde avisar a la Policía local. Fuera de los límites municipales, la ley señala a la oficina del sheriff del condado o a la estación más cercana de la Patrulla de Carreteras de Florida (FHP).
En caso de heridos, peligro inmediato o necesidad de asistencia de emergencia, debe llamarse al 911.
También existen otras situaciones que requieren especial atención policial, como una fuga del lugar del accidente, posibles delitos relacionados con el alcohol o las drogas, vehículos comerciales involucrados o automóviles que quedan inutilizados y necesitan una grúa. Estos supuestos pueden exigir informes policiales más detallados conforme al artículo 316.066.
¿Qué ocurre si los daños son inferiores a 2.000 dólares?
Imaginemos que un conductor golpea por detrás a otro vehículo en un semáforo de Miami. No hay lesionados, ambos automóviles pueden circular y los daños aparentes ascienden a unos 800 dólares.
En ese supuesto, y siempre que no concurran otras circunstancias que obliguen a intervenir a las autoridades, el nuevo umbral permite que el accidente no tenga que notificarse inmediatamente a la Policía por la cuantía de los daños.
Pero eso no autoriza a marcharse sin más.
Los conductores deben detenerse, identificarse e intercambiar la información correspondiente. El artículo 316.062 exige proporcionar nombre, dirección y número de matrícula del vehículo, además de mostrar la licencia de conducir cuando corresponda.
Como medida de precaución, también conviene intercambiar los datos del seguro y tomar fotografías de los vehículos, las matrículas, los daños y el lugar donde ocurrió la colisión.
La razón es sencilla: un golpe que parece pequeño puede ocultar daños mecánicos o estructurales que solo se descubren posteriormente en un taller.
Atención: aunque no intervenga la Policía, puedes tener que presentar un informe en 10 días
Esta es una de las diferencias más importantes que deben conocer los automovilistas.
El artículo 316.066(1)(e) de la legislación de Florida establece que los conductores involucrados en accidentes con daños a vehículos u otras propiedades que no requieren un informe policial deben presentar un reporte escrito al Departamento de Seguridad Vial y Vehículos Motorizados de Florida (FLHSMV) dentro de los 10 días siguientes.
Por tanto, no necesitar una investigación policial no equivale a estar exento de presentar un informe del accidente.
El FLHSMV dispone del formulario oficial Driver Report of Traffic Crash (HSMV 90011S), que permite documentar este tipo de incidentes.
Según las instrucciones del formulario, puede completarse, firmarse y enviarse por correo electrónico a SelfReportCrashes@flhsmv.gov, o remitirse por correo postal a la dirección indicada por el departamento.
Es recomendable conservar una copia del reporte y cualquier confirmación de su envío. Si la Policía ya investigó el accidente y elaboró el informe correspondiente, no debe confundirse ese procedimiento con el reporte que presenta directamente un conductor cuando no existe intervención policial.
¿Qué pasa si golpeas un carro estacionado y no encuentras al dueño?
Existe otra excepción importante que muchos conductores desconocen.
El artículo 316.063 establece obligaciones específicas cuando se golpea un vehículo estacionado o una propiedad que se encuentra desatendida.
En ese caso, el conductor debe detenerse y localizar al propietario para comunicarle sus datos o dejar una nota visible y segura con su nombre, dirección y número de matrícula.
Además, debe notificar el accidente sin demora innecesaria a las autoridades policiales correspondientes.
Por eso, dejar una nota en el parabrisas no sustituye por sí solo todas las obligaciones legales. El nuevo umbral de 2.000 dólares no elimina esta disposición.
¿La nueva ley cambia lo que paga tu seguro de automóvil?
No. La modificación del umbral para avisar a la Policía no aumenta ni reduce automáticamente la cobertura contratada con una aseguradora.
El Departamento de Servicios Financieros de Florida explica en su guía oficial sobre seguros de automóvil que existen diferentes tipos de protección, cada uno con una finalidad específica.
Property Damage Liability (PDL): cubre daños a la propiedad de terceros cuando el conductor asegurado es legalmente responsable. Florida exige generalmente un mínimo de 10.000 dólares de esta cobertura.
Personal Injury Protection (PIP): ofrece protección para determinadas lesiones y gastos médicos, independientemente de quién haya provocado el accidente, dentro de los límites y condiciones de la póliza.
Collision: es una cobertura opcional que puede pagar la reparación del propio automóvil después de una colisión, sujeta a deducibles y demás condiciones contratadas.
Por ejemplo, si un conductor tiene una póliza sin cobertura de colisión, el hecho de que los daños sean inferiores a 2.000 dólares no significa que su propia compañía tenga que pagar la reparación de su vehículo.
La responsabilidad de otro conductor y las coberturas disponibles también pueden determinar qué aseguradora debe responder por los daños.
¿Puedes reclamar al seguro si no tienes un informe policial?
La ausencia de un informe elaborado por la Policía no implica automáticamente que una reclamación sea inválida.
Sin embargo, la aseguradora puede necesitar documentación para determinar cómo ocurrió el accidente, comprobar los daños, establecer responsabilidades y verificar que el siniestro está cubierto por la póliza.
Por esa razón, el Departamento de Servicios Financieros de Florida recomienda contactar con las autoridades cuando sea posible, incluso ante incidentes aparentemente menores, y avisar cuanto antes a la compañía de seguros.
La falta de una notificación oportuna al asegurador puede complicar la reclamación y, dependiendo de las condiciones de la póliza y las circunstancias, provocar controversias sobre la cobertura.
Si existen lesiones, hay otra fecha que no debe ignorarse: las reglas de la protección PIP generalmente exigen recibir atención médica inicial dentro de los 14 días posteriores al accidente para acceder a determinados beneficios.
Ese plazo médico es distinto de los 10 días previstos para presentar un reporte de accidente cuando corresponde hacerlo directamente al FLHSMV.
Qué debes hacer después de un choque en Florida
Para evitar problemas con las autoridades y con el seguro, los conductores pueden seguir estas recomendaciones:
Detenerse de inmediato en un lugar seguro, sin abandonar el escenario del accidente antes de cumplir las obligaciones legales.
Comprobar si hay heridos y solicitar asistencia de emergencia cuando sea necesario.
Determinar si corresponde avisar a la Policía, teniendo en cuenta las lesiones, los daños aparentes y las demás circunstancias del choque.
Intercambiar información con los otros conductores, incluidas matrículas, licencias y datos de las aseguradoras.
Documentar los daños mediante fotografías, videos y datos de posibles testigos, siempre que resulte seguro hacerlo.
Avisar oportunamente al seguro y seguir sus instrucciones para iniciar la reclamación.
Presentar el reporte correspondiente dentro de los 10 días cuando el accidente deba ser documentado directamente por el conductor ante el FLHSMV.
¿Qué sanciones pueden imponerse por no reportar un accidente?
La legislación de Florida clasifica el incumplimiento de la obligación de notificar un accidente conforme al artículo 316.065 como una infracción de tráfico no penal, sancionable como infracción sin movimiento del vehículo.
No obstante, abandonar ilegalmente el lugar de un accidente es una situación diferente y potencialmente mucho más grave. Las consecuencias dependen, entre otros factores, de si existen daños materiales, personas heridas o fallecidos.
El artículo 316.061 contempla sanciones penales por abandonar el lugar de determinados choques con daños materiales sin cumplir las obligaciones de identificación y permanencia.
En consecuencia, ningún conductor debe interpretar el nuevo límite de 2.000 dólares como un permiso para alejarse de una colisión sin identificarse o sin documentar lo sucedido.
Una ley que también introduce cambios para registrar vehículos en Florida
La SB 488 no se limita a los accidentes de tráfico.
Como informó previamente CiberCuba, la misma legislación modificó los documentos exigidos para registrar automóviles en Florida, una disposición que afecta especialmente a inmigrantes que utilizan pasaportes extranjeros como documento de identidad.
El cambio también figuró entre las 12 leyes que entraron en vigor en Florida el 1 de octubre.
Para los conductores, la principal conclusión es que un accidente puede no requerir la presencia de un agente por la cuantía de los daños, pero seguir generando obligaciones legales y responsabilidades económicas.
Documentar lo ocurrido, respetar los plazos y comunicarse a tiempo con la aseguradora continúa siendo fundamental para proteger sus derechos.
Vídeos relacionados:
Archivado en: