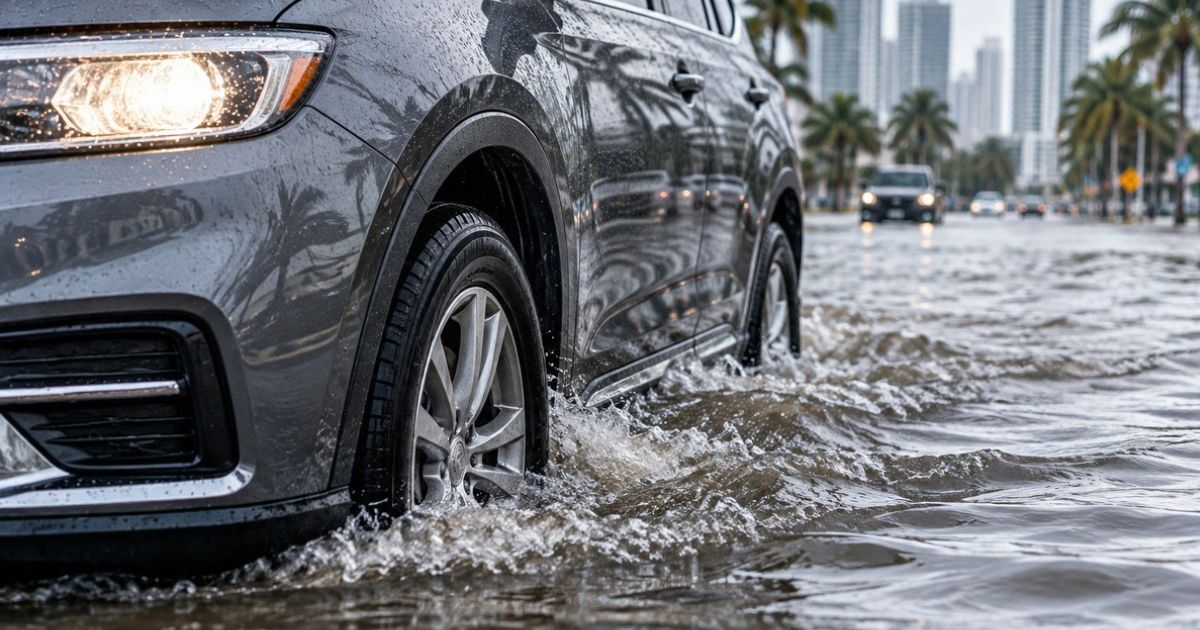
Las inundaciones provocadas por fuertes lluvias o mareas extraordinarias en Florida pueden causar graves daños a los automóviles, pero tener seguro no garantiza que la compañía pague las reparaciones, pues todo depende de la cobertura contratada y de las condiciones de la póliza.
El Departamento de Servicios Financieros de Florida explica que la cobertura conocida como comprehensive u other than collision (: cobertura integral o cobertura por daños distintos de una colisión) es la que generalmente protege al vehículo frente a daños causados por inundaciones, además de otros incidentes como incendios, robos, vandalismo y tormentas.
Esta cobertura es diferente del seguro de responsabilidad civil, que protege frente a determinados daños ocasionados a otras personas o sus propiedades, pero no está diseñado para pagar las reparaciones del automóvil del propio asegurado por una inundación.
En otras palabras, un conductor que solamente tenga las coberturas mínimas obligatorias en Florida podría descubrir que su seguro no paga los daños provocados por el agua en su propio vehículo.
La distinción cobra importancia en medio de las inundaciones costeras que afectan al sur de Florida por las mareas extraordinarias de octubre.
Este miércoles, el Servicio Meteorológico Nacional (NWS) mantiene una alerta de inundación costera para las zonas litorales de Miami-Dade, Broward y Palm Beach hasta las 8:00 p.m., hora del este.
El organismo advierte que numerosas carreteras podrían permanecer cerradas y que el agua puede alcanzar viviendas, negocios e infraestructuras situadas en zonas bajas. Después de esa hora está previsto que continúe un aviso por inundación costera moderada hasta la noche del jueves.
La amenaza no es solamente un pronóstico. Las mareas extraordinarias ya provocaron inundaciones y cierres de calles en Miami Beach y Fort Lauderdale, donde las autoridades también tuvieron que responder a emergencias.
Para los propietarios de automóviles, la principal recomendación es comprobar si su póliza incluye la cobertura comprehensive, que generalmente se contrata de manera adicional.
¿Qué ocurre si el vehículo estaba estacionado y el agua lo alcanzó?
Si el propietario tiene cobertura integral, los daños por inundación pueden estar cubiertos, pero la aseguradora deberá evaluar las circunstancias y determinar si corresponde el pago conforme al contrato.
La protección puede abarcar daños en componentes mecánicos, eléctricos y otras partes del automóvil, según las condiciones específicas de la póliza.
Sin embargo, no todas las compañías utilizan contratos idénticos. El Departamento de Servicios Financieros de Florida advierte que algunas pólizas ofrecen protecciones más amplias que otras, por lo que es fundamental revisar sus límites y exclusiones.
También es importante comprobar el deducible, es decir, la cantidad que el propietario debe asumir antes de que la aseguradora pague los gastos cubiertos.
Por ejemplo, si una reparación cubierta cuesta 4,000 dólares y la póliza establece un deducible de 500 dólares, el asegurado tendría que asumir esos primeros 500 dólares y la compañía podría pagar los 3,500 restantes, siempre que la reclamación sea aceptada y no existan otros límites aplicables.
Para determinar la gravedad de los daños deben examinarse factores como la altura alcanzada por el agua, las partes afectadas y el costo de las reparaciones.
Un automóvil puede presentar daños importantes aunque el agua no haya cubierto completamente su carrocería, especialmente cuando alcanza componentes eléctricos o electrónicos.
Si el agua entró al vehículo, lo más prudente es no intentar arrancarlo. Poner en funcionamiento un motor afectado por una inundación puede agravar los daños, particularmente cuando se trata de agua salada.
El propietario debe esperar a que sea seguro acercarse al automóvil y procurar que un profesional evalúe sus condiciones antes de volver a utilizarlo.
También es recomendable tomar fotografías del exterior, el interior, la matrícula y las zonas afectadas, así como documentar hasta dónde llegó el agua.
Si queda una marca visible de humedad o sedimentos, conviene fotografiarla porque puede ayudar a explicar la magnitud de la inundación.
El siguiente paso es comunicarse con la aseguradora para informar del incidente y conocer el procedimiento de reclamación.
La guía oficial de Florida para reclamaciones después de desastres recomienda notificar los daños lo antes posible, conservar fotografías y recibos, y evitar desechar bienes afectados antes de que puedan ser inspeccionados, siempre que sea seguro conservarlos.
El conductor también debe consultar con su compañía antes de autorizar reparaciones importantes o trasladar el vehículo, especialmente si necesita una grúa.
Algunas pólizas incluyen asistencia de remolque o reembolso por alquiler de otro automóvil, pero esas prestaciones no están garantizadas por el simple hecho de tener cobertura contra inundaciones.
Otra diferencia importante es que el seguro contra choques, diseñado principalmente para cubrir los daños por colisiones, no sustituye automáticamente la cobertura integral.
El Departamento de Servicios Financieros recuerda además que expresiones comerciales como full coverage, utilizadas frecuentemente para describir seguros de amplia protección, no permiten conocer por sí solas qué riesgos están cubiertos.
La única manera de comprobarlo es revisar el contrato y confirmar directamente con la compañía qué incluye la póliza vigente.
¿Qué hacer si la aseguradora rechaza la reclamación?
La autoridad estatal explica que las compañías deben comunicar por escrito las decisiones de denegación. Si el asegurado dispone de pruebas adicionales que contradigan la evaluación, puede presentarlas para solicitar una revisión.
También puede pedir asistencia al Departamento de Servicios Financieros de Florida, que ofrece orientación a los consumidores sobre problemas con las aseguradoras y dispone de mecanismos para ayudar a resolver determinadas disputas.
En octubre, Florida habilitó un centro especial de asistencia para personas que necesitaban presentar reclamaciones después del huracán Isaías, como parte de las medidas para facilitar la atención a los asegurados afectados por desastres.
Más recientemente, la Fiscalía estatal anunció una investigación sobre posibles restricciones impuestas por algunas aseguradoras a propietarios que contratan ajustadores públicos para reclamar daños en sus viviendas.
Esos antecedentes corresponden principalmente a seguros de propiedad y no modifican las condiciones de las pólizas de automóviles, pero reflejan la importancia de conocer los derechos de los asegurados antes de iniciar una reclamación.
Vídeos relacionados:
Archivado en: