La rebaja de impuestos a la propiedad que los votantes de Florida aprobaron el martes 3 de noviembre podría encarecer otro gasto que ya agobia a los propietarios: el seguro de vivienda.
Así lo advierte un análisis publicado por Bloomberg y reproducido por Insurance Journal, que identifica un efecto secundario poco discutido de la Enmienda 3.
La medida, impulsada por el gobernador Ron DeSantis, amplía la exención fiscal homestead de los 50,000 dólares actuales a 150,000 en 2027 y a 250,000 en 2028, sin tocar los impuestos destinados a las escuelas públicas.
También reduce del 10% al 5% el tope anual de aumento del valor tasado para propiedades no homestead. El problema es que ese alivio fiscal tiene un costo: los gobiernos locales perderán miles de millones de dólares en ingresos.
Florida TaxWatch, organización no partidista de investigación fiscal, calcula que condados, ciudades y distritos especiales acumularán pérdidas de alrededor de 45,800 millones de dólares en los primeros cinco años, con un impacto que podría alcanzar los 11,860 millones anuales hacia 2031-2032.
Ese recorte presupuestario es donde entra el riesgo para los seguros. Las aseguradoras utilizan las calificaciones del Instituto de Servicios de Seguros (ISO, por sus siglas en inglés) para medir la capacidad de respuesta ante incendios de cada comunidad.
Si un municipio reduce bomberos, equipos o turnos, su clasificación de protección contra incendios podría empeorar, y eso puede traducirse en primas más altas para todos los propietarios de esa zona.
«Una reducción en los servicios de protección contra incendios en una comunidad puede llevar a una calificación ISO más baja», explicó Mark Friedlander, portavoz del Instituto de Información de Seguros.
«La calificación ISO es uno de los numerosos factores de riesgo que los aseguradores usan para suscribir viviendas en Florida y podría potencialmente causar que las primas aumenten si la calificación baja».
Dunedin, pequeña ciudad del condado de Pinellas, ya elaboró un plan de contingencia que contempla reducir el número de bomberos por turno y recortar la capacitación especializada del personal de emergencias.
La ciudad proyecta perder 4,7 millones de dólares en el año fiscal 2028 y 7,6 millones anuales desde 2029, aunque todavía las autoridades no han aprobado esas reducciones.
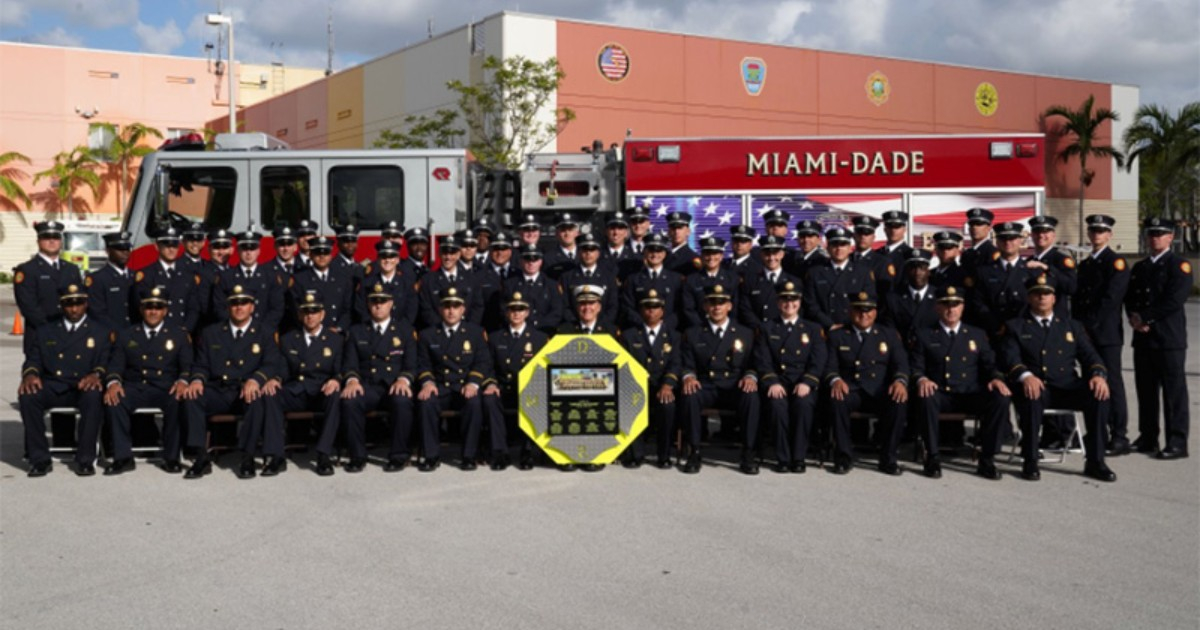
En el sur de Florida, el panorama es igualmente preocupante. Miami-Dade estima una reducción de ingresos de unos 386 millones de dólares el primer año y 697 millones el segundo.
Hialeah estudia recortar salarios municipales hasta un 20% para empleados no sindicalizados, incluyendo personal civil de Policía y Bomberos.
Jesse Keenan, profesor de bienes raíces sostenibles y planificación urbana en la Universidad de Tulane, resume el dilema con claridad: «Ostensiblemente vas a pagar por vivir en una zona de alto riesgo, ya sea como contribuyente o como pagador de tarifas. Es simplemente trasladar la carga».
Keenan advierte además que presupuestos más ajustados significarán menos recursos para inspectores de construcción y programas de mitigación de desastres, lo que «perjudicará enormemente la capacidad de los gobiernos locales para hacer inversiones en reducción del riesgo».
Para los propietarios cubanos en Miami-Dade, el balance es de doble filo. El tasador de propiedades del condado, Tomás Regalado, estimó ahorros promedio de 1,700 dólares en 2027 y 2,700 en 2028 para propietarios elegibles.
La reforma incluye una limitación importante para quienes lleguen a Florida a partir de 2027. Los nuevos residentes podrán acogerse a la exención fiscal básica de 50,000 dólares, pero tendrán que esperar hasta su quinto año con la exención homestead para acceder al beneficio ampliado. Esto significa que los cubanos que establezcan su residencia en el estado después del 31 de diciembre de 2026 no podrán disfrutar inmediatamente de los mayores ahorros previstos por la Enmienda 3.
Sin embargo, ese beneficio podría verse erosionado si las primas de seguro suben como consecuencia de una menor protección contra incendios.
Es importante subrayar que el aumento de primas es un riesgo posible, no un hecho confirmado. Ninguna aseguradora ha anunciado subidas vinculadas a la Enmienda 3, y el proceso de revisión de calificaciones ISO lleva tiempo.
Florida ya es el estado más caro del país para asegurar una vivienda, con primas promedio de unos 8,471 dólares anuales para una cobertura de 300,000 dólares, más del doble de la media nacional.
DeSantis anunció que convocará una sesión legislativa especial antes del 1 de enero de 2027 para implementar la reforma e impedir que ciudades y condados recuperen los ingresos perdidos mediante nuevas tarifas o cargos, lo que dejaría a los gobiernos locales con aún menos margen para sostener sus servicios.
Vídeos relacionados:
Archivado en: